说到近期国内股票市场的走势,真是一言难尽。上半年时还牛得不得了的A股双创(创业板、科创板)曾经承担着国家硬科技弯道超车的重任,也承载着无数投资人发财致富的梦想,然而,7月以来短短几个月,指数大幅下行超过40%。本人在双创估值巅峰之际,曾在FT中文网撰文,明确提示风险,预言泡沫必将破灭,之后就是财富的灰飞烟灭。同时呼吁投资人远离泡沫以守护好财富。真是又不慎言中了。到今天,看到网上投资论坛的一片怨气以及惨不忍睹的投资人盈亏调查,就知道:多数投资人的财富又在这一轮A股市场的泡沫中被收割了。我作为一名资产与财富管理行业的老兵(通常被认为是老登)面对资本市场所暴露出来的的人性弱点,真是有深深的无力感。
现在,市场普遍悲观。我觉得还是有必要再写点什么,来建议一下投资者如何面对未来。
一、破灭的是估值,不是AI产业
今年6月,我明确提出过:A股科技泡沫的核心,是市场定价逐渐脱离公司经营现金流,投资人开始用远期叙事替代当期盈利。我也提醒,真正需要守住的不是某个市场观点,而是估值、现金流、资产配置与流动性纪律。现在回头看,这个判断基本被市场验证了。当时大家认为的硬科技就是“光(光模块)”与“芯(AI芯片)”,其中,中际旭创与新易盛被认为是“光”的龙头,而寒武纪与海光信息被认为是“芯”的代表。这些公司股价都经历了上半年的大幅上涨以及7月份以来的剧烈回撤。
四家公司的经营情况并不相同。中际旭创和新易盛是“盈利保持高速增长、但最近股价仍然腰斩”;寒武纪是“刚刚进入规模盈利,却被市场提前定价到近乎完美,现在露出本来面目”;海光信息则是“基本面更扎实,但估值同样透支了多年增长,近期股价下行也在情理之中”。
中际旭创6月22日盘中曾创下1416.88元的高点,10月19日收于660.70元,区间回撤超过53%。其10月19日总市值约8000亿元,滚动市盈率(TTM)约38倍;而高点时其滚动市盈率一度接近80倍。
新易盛从阶段高点618.87至10月19日收于308元,区间回撤约50%。10月19日总市值约4000亿元,滚动市盈率约32.8倍,而高位时一度超过60倍。
寒武纪截至10月16日收于915元,较可核验的52周高点1620元回撤约43.5%,总市值依然有6000亿元左右。
海光信息截至10月16日收于192.54元,较52周高点395.17元回撤约51%;公开报道也显示,截至10月15日,其股价较年内高点回撤约50%,当日市值仍有约4500多亿元。
当时,沉浸在宏大叙事中的市场投资人,普遍形成一种思维定式,认为这些硬科技公司的业绩会持续高速增长,从而把估值降下来,能形成所谓的“以实充虚”。他们忽略了整个行业大规模扩产后,行业生产利润率会迅速下降,是一定不能以目前的利润增长速度来推算今后的增速并据此来为公司估值的。就好比是一位少年,每年身高增30厘米,我们就认为他未来五十年也按这种年增高的速度来成长。因此中际旭创去年5000亿的市值我认为已经是明显太高,而公司的实际控制人与高管早就开始减持。不过在高涨市场情绪的追捧之下,6月份市值居然轻松奔到1.5万亿。
这次A股的科技泡沫也与全球资本市场的狂欢相辅相成,纵观过去这三个月,海外费城半导体、韩国、日本、以及中国台湾的指数也持续攀升。而A股更像纳斯达克的镜像,但估值更高、抱团更近、走势更极端……
于是今年上半年的创业板、科创板就相当于1999年末的纳斯达克。当时的状态就只有华山一条路:那就是攀升到巅峰,然后从顶峰跳下回归。
结果如何?我们都已经看到了:进入7月份,泡沫过大就无以为继了。全市场风险偏好下降;A股高估值科技资产发生更深的估值出清。
这也不是A股独有。费城半导体指数10月16日跌至11137点,较52周高点14655点低约24%;纳斯达克综合指数也明显脱离年内高位。所以,全球科技风险偏好确实下降,但A股科技龙头接近腰斩的幅度,说明本地市场还叠加了估值更高、持仓更拥挤和盈利预期更激进的问题。
泡沫通常不是被某一条坏消息刺破的。真正使它破裂的,是市场突然发现:好消息已经全部在价格里,而任何不完美都没有被计价。而到了泡沫破灭之后,投资人情绪变得极度悲观,任何好的消息都不被计价,只有坏消息被无限放大。从一个极端走向另外一个极端。
然而,在当今市场普遍悲观之时,我想提醒一点:科技股的大跌,并不等于科技公司的基本面都坏了;估值泡沫破裂,也不等于产业趋势破裂。
这次泡沫破裂以后,AI仍会继续发展,算力仍会继续建设,寒武纪和海光信息仍有可能成长为重要的国产芯片企业,中际旭创和新易盛也可能继续受益于全球AI基础设施投资。只是这些公司目前的估值依然是贵,贵了就没有参与投资的价值了。
如下图所示,本轮破裂的传导路径不是“AI需求消失”,而是从产业需求经过收入、毛利率、现金流和盈利预期,最终落到估值倍数压缩。
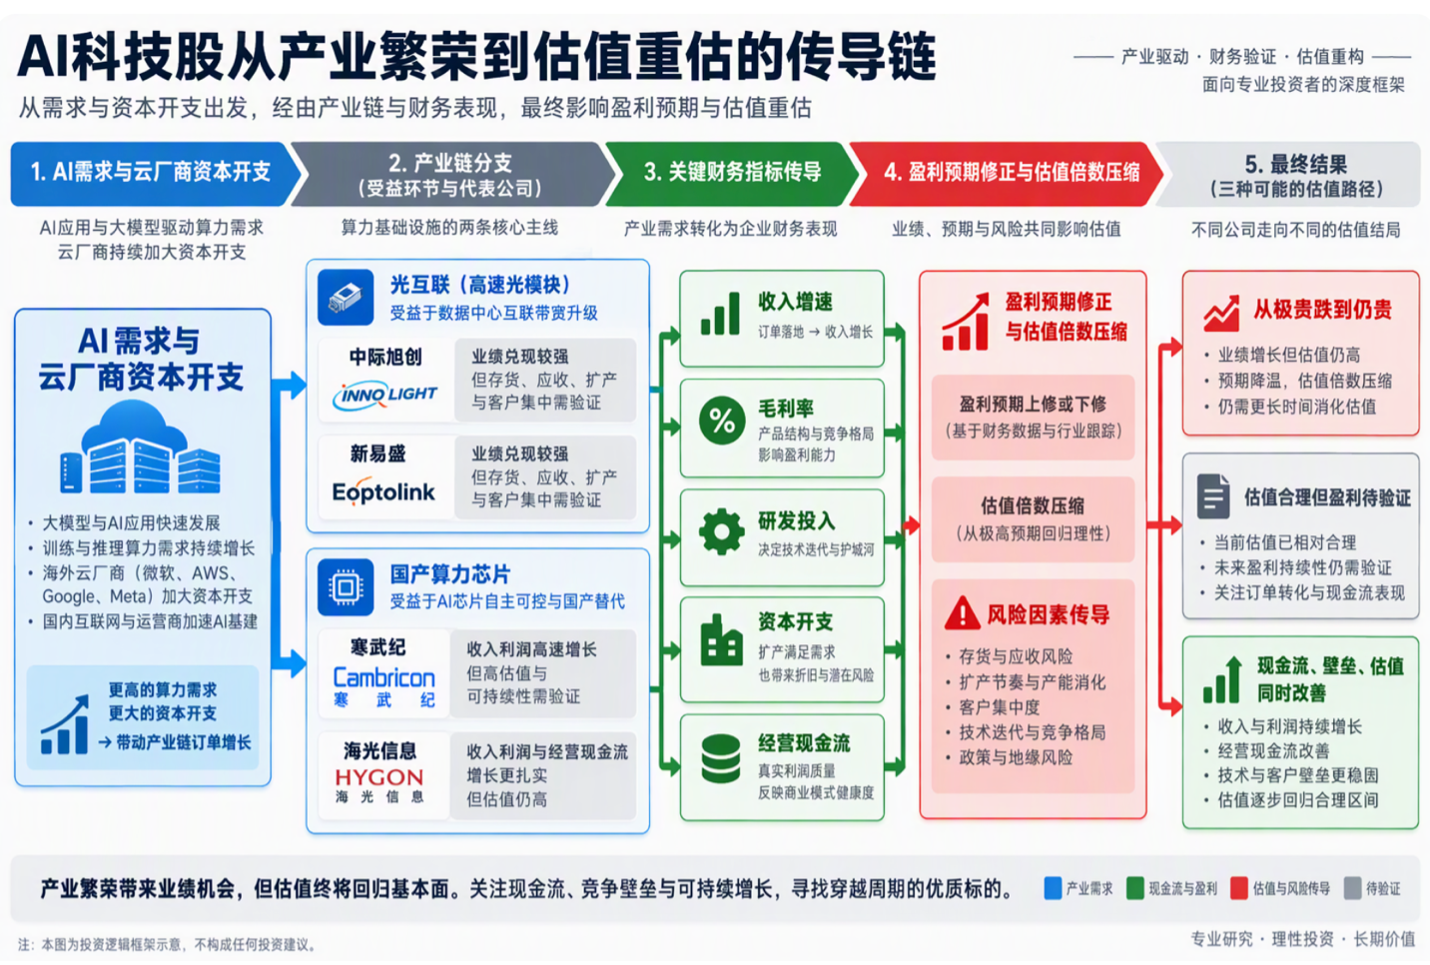
显然,目前AI产业趋势没有破裂,但这并不妨碍股票估值重估。而决定下一阶段投资人回报的率高低的因素,是看增长能否最终转化为可持续现金流、以及买入价格是否留下安全边际。
二、市场资金下一步可能转去哪里?
很多人问国内股市未来怎么走。其实把时间以及资本市场大趋势拉长一点就一目了然:市场总体是长期反复向上的,短期而言涨多了就会跌,跌多了就会涨。对于不同的赛道而言,这个规律也是成立的。
再问今年剩下的时间以及明年有啥值得投资?我认为红利赛道的好公司值得期待。毕竟所谓的科技泡沫确实已经破灭了,估值依然高高在上,而红利板块的估值修复才刚起步。潜力巨大。
7月以后,中证红利指数明显跑赢沪深300指数,说明市场主流资金追逐的目标已经从远期增长转向当期现金流。当然,这不意味着下一阶段只能一味追逐红利。
科技板块泡沫破灭后,“光、芯、算力”等过去资金抱团赛道已经瓦解,普涨的机会不再有,投资人如要把握科技的投资机会,必须重点研究相关公司的现金流、生态壁垒、客户黏性和估值等来精心筛选标的,而不是继续按集体打包了。
我认为,现阶段红利与高股息可作为组合底仓,但前期因国家队托市而重点拉升的国有大银行却因股价大幅上升而盈利能力停滞而变成了“低股息”,建议从红利组合中排除。
消费与医药赛道值得重点关注,因为股价持续低迷了多年,盈利保持稳定的消费与医药公司变成了妥妥的红利公司,具体标的的选择标准应是估值低、资产负债表稳、盈利预期开始企稳。
科技赛道港股的投资潜力不容忽略,特别是平台型科技公司的现金流通常强于纯硬件叙事公司,前期受全球科技风险偏好、监管和外资流动影响,股价持续下调,适合分批参与来把握估值修复的机会。
三、投资人该如何应对未来?
面对资产泡沫破灭,投资人财富蒸发,情绪低落可以理解。不过,生活还是要继续,投资理财依然是让我们守护好自己财富并实现保值增值的刚需。
其实,泡沫破灭也确实没什么大不了的,不是第一次,也不会是最后一次,人类科技总是在一轮又一轮的泡沫与破灭中进步。生活始终是美好的,只要我们能在资本市场的泡沫与破灭中长期存活。
我们要做的就是,从这一轮的“硬科技”泡沫以及破灭之中吸取教训,以正确的投资理财理念以及科学的资产配置方法,防范与应对将来的泡沫破灭。
有一些确保自己在泡沫破灭中能有效生存原则可以总结出来供参考:
1)不要试图预测顶部
许多人都希望预测到顶部,然后自己在顶部获利逃离。但是A股2015年、2026年的经验已经证明,泡沫可以持续远超预期,也可以在短时间内崩塌。比如,2015年A股的创业板在市盈率140倍时就宣告破灭,而这一轮科创板达到登峰造极的市盈率260倍。
记得全球知名投资人沃伦巴菲特1999年在爱达荷州太阳谷(Sun Valley)Allen & Co.年会上的闭幕演讲,正值互联网泡沫顶峰,他逆势警示泡沫,留下了一些些广为流传的经典金句如下:
投资的定义--投资,就是现在投入资金,为的是将来收回更多的钱——而且是扣除通胀之后的实际回报。
估值的边界--如果你相信某个组成部分(如企业利润占GDP比重)能永远快于整体经济增长,最终会陷入数学矛盾。任何资产的长期价值增速,都不可能持续超越其盈利增速。
创新不等于投资回报--改变世界的行业未必让投资者致富——汽车、航空都深刻改变了社会,但早期投资者大多血本无归。
降低回报预期--未来17年美股合理的年化回报率大约是6%,甚至可能更低。(事后纳斯达克泡沫破裂,一语成谶)
这场演讲后约8个月,互联网泡沫见顶破灭,也印证了他所有的判断。然而,巴菲特先生1999年7月在太阳谷演讲时,纳指约在2700~2900点区间;而互联网泡沫最终于2000年3月10日见顶5048点。也就是说,他演讲后市场又继续疯狂跑了约8个月,纳指再涨了约70%~80%,期间巴菲特和伯克希尔被媒体大肆嘲讽“过时”。直到半年多后泡沫破裂,才验证了他的判断。
这次的A股科技泡沫,含本人在内的资本市场老兵撰文提示风险,被投资人贴上了“老登”的标签(食古不化)。结果?我们也知道了。
因此,猜测与判断“泡沫什么时候破灭”不是人类能干的事。那么,正确的估算与判断就在于“我们如果今天买入或持有这些公司股票,最坏情况是什么?”
2)要看公司现金流,不要听叙事
在市场泡沫阶段,投资人习惯用市场空间大、技术遥遥领先、获得国家政策支持等叙事型的理念作为投资决策的依据,然而,当泡沫破灭,公司的经营现金流、资产收益率、盈利确定性等传统财务指标是决定一家公司能否长期生存的关键。
因此,即使在现阶段要参与科技的投资,也应该把重点放在真正有护城河的核心资产上,比如有完善应用场景,公司现金流足够强的腾讯、阿里这一类,或部分具备产业基础的AI公司。
对于纯叙事驱动资产,它们无现金流、无明确变现商业路径直接忽略没有任何损失。
3)资产多元配置,留足现金
半年前的A股市场中,一方面是科创资产飞天,另一方面是传统资产遁地。根据常识,价格飞天的资产面临泡沫破灭,而价格遁地的传统资产提供了很好的配置机会。我当时是无论如何也不相信“硅基”(AI科技)资产长期跑赢“碳基”(消费与医疗)资产的说法,因为任何的科技进步最终都是让我们人类的生活更美好。真正能持续盈利并穿越牛熊的公司往往都与消费与医疗相关。因此,我当时认定在估值低迷的时候逆势配置消费与医疗赛道的好公司,未来的回报肯定很丰厚。现在,我们也看到了在市场泡沫破灭之际,消费与医疗赛道已经连续几个月表现坚挺。
资产多元化配置的重要性更是不言而喻,我是因为在科技赛道上配置了估值合理的纳斯达克指数以及日经指数,再加上国内的红利策略。整体的“内守外攻型”组合,在上半年国内市场的极端走势中才能扛住了科技泡沫的威逼利诱。我非常理解,如果只是配置A股资产,在上半年科技泡沫肆虐,贵价赛道公司股价天天涨,而自己所持有的长期低估值红利公司公司股价天天跌的场景下,是很难坚持下去的。我们也看到,国内两位千亿规模的公募基金管理人“琨哥”、“彦春”都是久经考验的价值投资人,也是历史上以敢于与短期市场不合理走向对抗而著称的资产管理人,在这一轮泡沫中都没能扛住,而在泡沫破灭前被迫抛掉长期坚持的消费赛道而去逐光、追芯……结果两面挨了巴掌,最近消费与红利走势坚挺,而他们的基金净值又创新低了。
另外,手头留足现金也是必须的。因为在泡沫破裂后,市场泥沙俱下,投资在情绪会迅速摆到另一边,极度悲观之下会不顾一切甩卖优质资产,最好的资产最便宜的买入机会就出现,手头持有现金的投资人在这个时候就可以出手了。
人性恒古不变,资本市场的泡沫以及泡沫的破灭无可避免,投资人要做的并不是试图吸取教训下一次更“聪明”地在泡沫破灭前胜利逃亡,而是坚持以资产多元配置及预留足够现金的纪律来守护好自己的财富以免下次再被收割。因为,我们依然无法预测下一次泡沫酝酿、升腾、以及最终破灭的时间与方式,但可以通过控制估值、回归现金流、保持流动性、坚持资产多元配置来穿越周期。
注:本文仅代表作者个人观点
本文编辑徐瑾 jin.xu@ftchinese.com