8月初,美国财政部长斯科特•贝森特在CNBC《Squawk Box》节目中说了一段鼓舞人心的话:“我听够了K型经济这套说法。我可以在这里明确地说:K型经济已经结束了。我们看到的是更多的C型经济——底层工资收入者终于开始把失去的东西拿回来,就像特朗普总统第一个任期那样”。但是,事实果真如此吗?
贝森特的“定论”与他的两个依据
要判断这段话,需要先看清语境:此时距11月中期选举只有三个月;新任美联储主席凯文•沃什在杰克逊霍尔的首次演讲被市场解读为偏鹰,9月议息会议前市场定价的加息概率一度超过六成。贝森特是在“加息预期”与“民生怨气”的双重压力下,为美国经济成绩做的一次辩护。9月1日他在G20记者会上重申了同一判断:“等我们度过这段时期,利率就会下降,经济也将加速。”
那么,得出这一结论的依据是什么?贝森特的论据大致有两条线索。其一是工资数据:他指出,收入处于后25%的全职工薪族周薪同比上涨5.5%,而处于第75百分位数的人群周薪增幅仅为1.5%。其二是政策效果:他援引《大而美法案》中的小费免税、加班费免税等条款,称这些政策对低收入家庭财务状况产生了显著积极作用。
表面上看,这些数据确实呈现出一种“底部追赶”的景象,但问题在于这些数据没有考虑通货膨胀因素,同期消费者价格上涨3%以上,而低收入群体对于能源、运输等价格大幅上涨的品类又存在消费刚性,通胀侵蚀了低收入工人工资增长带来的实际收益。
更关键的是,亚特兰大联储按收入四分位数追踪的最新工资增速数据显示,最低四分之一群体的薪资增速为3.6%,而最高25%群体为3.9%。按照这一数据,2026年以来,底层收入群体的薪资增速从未真正超过高收入群体。这意味着贝森特所描述的“C型收敛”在最新数据的统计口径下并不成立。
或许贝森特真正证明的,只是“劳动市场最底层的名义工资增速出现了局部收敛”,他拿一把量工资的尺子,去回答一个关于资产负债表的问题,恐怕本身就存在以点带面的偏颇。
K型分化:伪问题还是真问题
经济的分化几乎永远存在,不同部门、不同行业、同一行业的不同企业、同一企业的不同职务,强者愈强的分化何曾消失过?
即便在对最终分配环节平均能力最强的计划经济体制,也存在城乡之间、工种之间的工资显性分化,以及户籍、粮油票证、医疗、退休保障等等多个方面的隐性分化。再分配体制改变的往往不是分化的存在,而是分化的形式。这一事实说明K型经济本身可能了无新意。
但是K型经济在当下的确又有些新的内容。
第一,驱动机制变了。传统分化由工资、就业、技能驱动,以十年为尺度缓慢变化;而当前K型分化由资产价格和杠杆驱动,以季度为尺度剧烈变化,并与宏观政策直接绑定——宽松是资产持有者的救济,紧缩是劳动收入的成本。分配问题由此从社会政策议题,变成了宏观政策的顺周期放大器。
第二,它与总需求的关系变了。过去,分化是效率与公平之间的取舍;现在,分化成了增长问题。当前最富的20%承担了全美近60%的消费支出,经济增长本身已经建立在分配不均之上。经济学者布鲁苏埃拉斯说得很直接:“如果我们指望股市来支撑消费经济,那我们倚赖的是一条加深K型、而不是抵消K型的通道。”
在此基础上还有两点推演。
其一,K型经济的真正含义不是“分化”,而是“分化发生在总量增速下行之后”。当帕累托改进空间收缩,分配便从“增量分配”转为“存量争夺”:上行部门争夺下行部门的融资资源、人才与政策注意力,形成挤出与零和。
这在当下的美国看得很清楚——AI资本支出(四大云厂商2026年预计合计7250亿美元)本身就在推高长端利率,而高利率压制的恰恰是对利率最敏感的部门:小企业、住房、耐用消费品,这些部门雇佣的正是中低收入群体。于是出现一条隐蔽的传导链:技术进步—>资本支出—>利率上行—>中小部门收缩—>中低收入就业承压。技术繁荣通过利率渠道,对分配形成了第二重挤压。
其二,存量竞争下的资源争抢,带来的往往不是财富在不同行业间的重新分配,而是财富向既有资产所有者的进一步集中。资产价格的重估不创造新的就业,只创造新的账面财富。当增量创新集中在少数前沿企业,其估值上升会通过指数化资金流向股东——而这些股东本来就是最富的人。
美国要素分配因此存在收入水平越高,股票等广义资产性收入占比越高的特征。根据美联储调查,收入最高的20%家庭持有71%的净资产和87%的公司股权与共同基金资产,而收入最低的20%家庭仅持有约3%的净资产。
所以,K型经济在当下可能不是伪问题。但“K”这个字母,用得不好。
K型经济的结束,还是i型经济的开启?
与K型经济的概念不同,经济学家克里斯•马滕森提出i型经济的提法,即绝大多数劳动群体可能会被挤压在底部的“长条”之中,而极少数掌握核心AI技术、算法、算力或垄断资本的精英,则以独立圆点的形态高高悬浮其上,并且二者几乎毫无交集。
这个判断可以在两个维度上检验。
先看股票市场。2023至2025三个自然年度,美股市值加权跑赢等权29.8个百分点,是有可得数据以来最阔的三年差距;标普500前十大权重股合计约37%—40%,为历史最高(互联网泡沫顶点约29%)。
再看财富分配。美国最富1%与底部50%分组,户数相差约50倍的两组人,净资产总量相差10倍。同时,股票(含养老金权益)占家庭金融资产的比重在2025年四季度创下46.7%的历史纪录(2000年一季度为38.7%);盖洛普口径约38%的家庭完全没有股票敞口,美联储SCF口径下约52%的家庭不持有任何股票(含间接持有)。
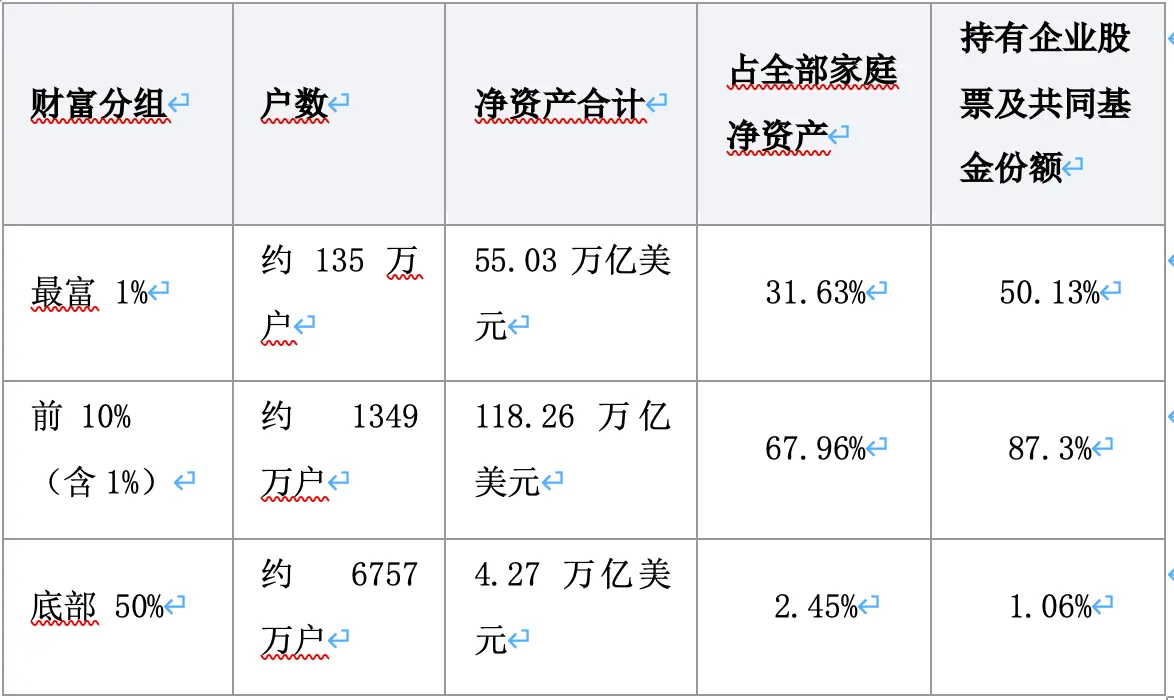
资料来源:美联储分配性金融账户,2026年6月18日发布。
随着AI技术带来的规模经济和马太效应,能够持续涨价的资产越来越集中,且资产价格很高,甚至高到只对一小部分人开放,“越富有越配置、越配置越富有”的自我强化,也许被推到了历史极值。
从K走向i,底层的绝对收入可能仍会改善,相对差距却在固化。因为K型的两条腿其实是两种运动——下支靠劳动收入(线性、缓慢、被通胀侵蚀),上支靠资产价格(指数、迅猛、被政策托底)。当两者的增速差足够大,图形就从K变成了i。
长期会不会回到C型?
从历史经验来看,技术突破之后是否都会如此——先加速分化,随着技术惠及更多人群和制度调整,最终出现C型?
方向上,这个判断有历史依据。经济史学家罗伯特•艾伦对1770—1913年英国数据的测算显示:1760—1840年第一次工业革命前期,英国劳均产出持续攀升,工人实际工资长期停滞,不平等快速拉大,这就是著名的“恩格斯停顿”。第二次工业革命(1870—1914)电力与规模化生产催生大量无形资产,技能溢价走高;第三次信息革命(1970年以来)造成就业U型极化,中产薪资停滞。连续三次通用技术革命,都在前期留下了分配恶化的印记。
但有多种修正性的因素推动了从分配恶化向C型改善的拐点。
修正一:拐点不是技术带来的,是制度带来的。19世纪中后期,英国是通过完善劳工保护、建立社会保障、调节资本收益,才修复分配格局,库兹涅茨拐点才出现。北京大学黄益平教授今年在其评论文章中也讲得很直白,技术进步不会自动普惠大众,市场自发调节无法平衡资本与劳动的收益分配,制度干预是避免长期贫富撕裂的必要条件。C型不是技术的自动结果,而是制度的产物。把“技术惠及更多人”与“制度调整”并列是对的,但顺序需要调整:先有制度调整,才有技术惠及。
修正二:时间尺度比通常想象的更长。“恩格斯停顿”持续了大约七八十年,不是一两个经济周期,而是两三代人的时间。跨国实证也支持“分阶段”判断:以2017—2023年20个AI投资领先国家为样本的研究发现,AI对收入分配的影响随渗透深度而反转,早期提高最高20%人群的份额,技术下沉到中小企业和服务业之后才转为收敛。这说明“先分化、后收敛”在数据上不是幻想,但收敛的条件是技术真正下沉到中小企业和普通劳动者手中。
修正三:这一轮技术与前三次有一个本质区别。前三次技术革命的扩散,主要通过“新增岗位”和“新增企业”实现——它一边替代,一边创造;而AI的扩散方式,很大程度上是“替代现有任务”。替代型技术对分配的友好度,系统性地低于创造型技术。这意味着,即便最终走向收敛,中间这段“i型”阶段也可能比历史上任何一次都更长、更陡。
所以,真正的问题可能不是“K、i还是C”,而是如何在一轮技术扩散的窗口期内,把资产价格创造的账面财富,转化为可参与、可投资、可流动的广泛财富,以及更加多元分散的财富获取机会。
(作者系远东资信研究院副院长。本文仅代表作者观点。责任编辑邮箱:tao.feng@ftchinese.com)